中信证券研报指出,受绿电市场化交易政策影响,过去一年国内风电开发商观望情绪浓厚,风电项目招标和开发进度多有延后;但随着项目竞价和运行经验持续积累,以及2027年部分省份机制电价和电量大幅上涨带动项目收益率预期回升,预计2026年下半年起,开发商对新项目招标和建设积极性有望迎来改善。目前风电行业预期底部已夯实,业绩底有望随着2027年半年报陆续发布而明确;随着行回暖信号渐强,建议关注国内风电招标放量和建设提速带来的产业链盈利改善和估值修复机会,推荐具备“双海”竞争优势的整机和细分零部件龙头。
举报 第一财经广告合作,请点击这里此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com 相关阅读 英伟达宣布与多个创始成员共同成立开放安全人工智能联盟
951 07-27 17:30 44万亿公共采购,如何从“压舱石”变为“创新策源地”?
2025年,全国公共采购总额达44万亿元,其中央企采购约18万亿元。
9 7306 07-24 17:09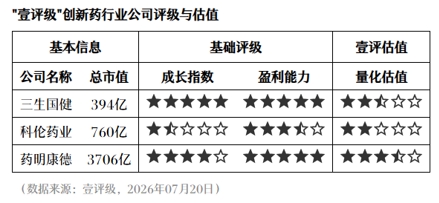 壹评级:创新药一级融资回暖,产业景气度持续改善
07-21 09:31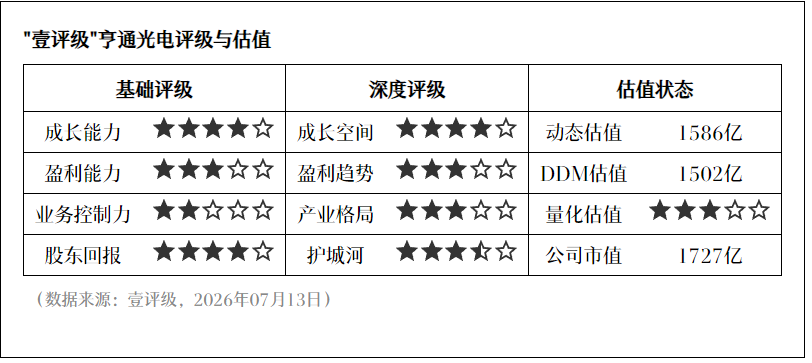 壹评级:光通信量价齐升,亨通光电业绩高增
827 07-14 09:43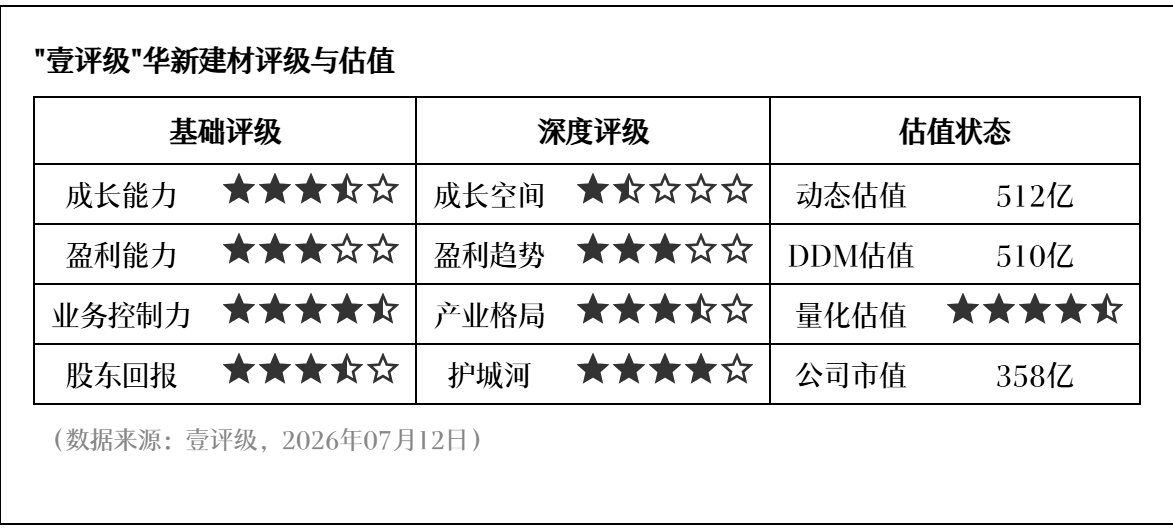 壹评级:海外高景气驱动华新建材业绩高增
610 07-13 09:21 一财最热 点击关闭京海策略提示:文章来自网络,不代表本站观点。